- Website Ardan Sirodjuddin menerima tulisan artikel Guru, Kepala Sekolah dan Praktisi Pendidikan dalam Kolom Tulisan SahabatWebsite Ardan Sirodjuddin menerima tulisan artikel Guru, Kepala Sekolah dan Praktisi Pendidikan dalam Kolom Tulisan SahabatWebsite Ardan Sirodjuddin menerima tulisan artikel Guru, Kepala Sekolah dan Praktisi Pendidikan dalam Kolom Tulisan SahabatWebsite Ardan Sirodjuddin menerima tulisan artikel Guru, Kepala Sekolah dan Praktisi Pendidikan dalam Kolom Tulisan SahabatWebsite Ardan Sirodjuddin menerima tulisan artikel Guru, Kepala Sekolah dan Praktisi Pendidikan dalam Kolom Tulisan Sahabat
- Website Ardan Sirodjuddin menerima tulisan artikel Guru, Kepala Sekolah dan Praktisi Pendidikan dalam Kolom Tulisan SahabatWebsite Ardan Sirodjuddin menerima tulisan artikel Guru, Kepala Sekolah dan Praktisi Pendidikan dalam Kolom Tulisan SahabatWebsite Ardan Sirodjuddin menerima tulisan artikel Guru, Kepala Sekolah dan Praktisi Pendidikan dalam Kolom Tulisan SahabatWebsite Ardan Sirodjuddin menerima tulisan artikel Guru, Kepala Sekolah dan Praktisi Pendidikan dalam Kolom Tulisan SahabatWebsite Ardan Sirodjuddin menerima tulisan artikel Guru, Kepala Sekolah dan Praktisi Pendidikan dalam Kolom Tulisan Sahabat

Literasi Keuangan di Era Digital, Ketika Inklusi Harus Berjalan Seiring dengan Perlindungan Konsumen
Transformasi digital telah mengubah wajah perekonomian secara fundamental. Digitalisasi tidak lagi sekadar menjadi pilihan dalam memberikan layanan kepada masyarakat, tetapi telah berkembang menjadi bagian penting dari kebijakan ekonomi dan fondasi aktivitas ekonomi modern. Kecepatan transaksi, kemudahan akses, serta kemampuan teknologi menghubungkan masyarakat tanpa batas geografis telah menjadikan sistem keuangan digital sebagai salah satu penggerak utama pertumbuhan ekonomi.
Namun, di balik berbagai kemudahan tersebut terdapat sebuah paradoks yang perlu mendapatkan perhatian serius. Meluasnya akses masyarakat terhadap layanan keuangan digital belum selalu diikuti oleh peningkatan kemampuan dalam memahami, menggunakan, dan mengelola layanan tersebut secara bijak. Dengan kata lain, tingginya inklusi keuangan belum otomatis menunjukkan tingginya literasi keuangan.
Data Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2025 memperlihatkan kesenjangan tersebut secara jelas. Tingkat literasi keuangan masyarakat perkotaan tercatat 70,89 persen dengan tingkat inklusi keuangan 83,61 persen. Sementara itu, masyarakat perdesaan memiliki tingkat literasi keuangan 59,60 persen dan tingkat inklusi keuangan 75,70 persen. Pada tingkat nasional, literasi keuangan tercatat 69,57 persen, sedangkan inklusi keuangan mencapai 93,61 persen.
Angka tersebut menunjukkan bahwa masyarakat semakin mudah mengakses berbagai produk dan layanan keuangan, tetapi kemampuan untuk memahami risiko, hak, kewajiban, serta konsekuensi dari keputusan finansial masih perlu diperkuat. Akses digital memang dapat menghilangkan hambatan jarak, tetapi tidak serta-merta menghilangkan kesenjangan pendidikan, kemampuan kognitif, kecakapan mengolah informasi, maupun kapasitas ekonomi.
Di sinilah literasi keuangan menjadi semakin penting. Transformasi digital seharusnya tidak hanya membuat masyarakat mampu menggunakan layanan keuangan, tetapi juga mampu mengambil keputusan finansial secara tepat. Masyarakat perlu bergerak dari sekadar memiliki akses menjadi pengguna yang memahami manfaat, biaya, risiko, dan mekanisme perlindungan dari setiap layanan yang digunakan.
Perkembangan keuangan digital sendiri menawarkan peluang ekonomi yang besar. Inovasi teknologi telah mendemokratisasi akses terhadap layanan perbankan dan pembiayaan. Pembayaran digital, mobile banking, uang elektronik, kartu debit dan kredit, QRIS, serta berbagai infrastruktur sistem pembayaran membuat transaksi menjadi semakin cepat dan efisien.
Sirkulasi uang yang semakin cepat memberikan peluang bagi masyarakat dan pelaku usaha untuk memperluas aktivitas ekonomi. Pelaku usaha kecil, misalnya, dapat menjangkau konsumen melalui ekosistem digital tanpa harus membangun jaringan fisik yang luas. Konsumen juga mendapatkan pilihan pembayaran yang semakin beragam dan praktis.
Salah satu fenomena yang menonjol adalah pertumbuhan Buy Now Pay Later (BNPL). Instrumen pembiayaan digital tersebut berkembang pesat dan pertumbuhannya secara tahunan berada pada kisaran 71–75 persen. BNPL tidak lagi sekadar dipandang sebagai fasilitas kredit, tetapi telah menjadi bagian dari gaya hidup digital masyarakat.
Kemudahan BNPL memberikan sejumlah manfaat, antara lain mempercepat daya beli, menyediakan fleksibilitas arus kas, serta menghadirkan proses pembayaran yang seamless dalam ekosistem e-commerce. Masyarakat dapat memperoleh barang atau memenuhi kebutuhan tertentu dengan skema pembayaran yang dilakukan kemudian.
Namun, kemudahan tersebut juga membawa konsekuensi. Akses kredit yang semakin cepat harus diimbangi kemampuan masyarakat dalam mengukur kemampuan membayar. Tanpa pengelolaan yang baik, kemudahan pembiayaan dapat berubah menjadi beban keuangan rumah tangga. Karena itu, perkembangan kredit digital perlu dibarengi dengan penguatan literasi, pemantauan risiko, dan perlindungan konsumen.
Tantangan lain yang tidak kalah penting adalah meningkatnya risiko penipuan digital. Semakin luas penggunaan teknologi keuangan, semakin besar pula ruang yang dapat dimanfaatkan pelaku kejahatan. Modus penipuan kini tidak hanya mengandalkan kelemahan sistem teknologi, tetapi juga memanfaatkan kelengahan, kepanikan, dan rendahnya literasi pengguna.
Data Indonesia Anti-Scam Centre (IASC) menunjukkan besarnya skala persoalan tersebut. Sejak beroperasi pada November 2024 hingga 31 Juli 2026, IASC telah menerima 637.055 laporan penipuan dengan 1.179.881 rekening yang dilaporkan atau diverifikasi. Sebanyak 607.210 rekening telah diblokir, dengan dana sekitar Rp724,1 miliar berhasil dibekukan dan sekitar Rp204,3 miliar dikembalikan kepada korban. Sementara itu, hingga November 2025, kerugian korban yang dilaporkan kepada IASC telah mencapai Rp7,8 triliun.
Besarnya angka tersebut menunjukkan bahwa keamanan transaksi digital tidak dapat hanya dibebankan kepada sistem teknologi. Pengguna juga memiliki peran penting dalam menjaga keamanan akun dan data pribadi. Teknologi yang semakin canggih harus diimbangi dengan perilaku digital yang semakin waspada.
Modus kejahatan pun berkembang mengikuti kemajuan teknologi. Penggunaan deepfake dan voice cloning, misalnya, dapat dimanfaatkan untuk meniru identitas seseorang. Pelaku dapat menciptakan situasi seolah-olah permintaan dana berasal dari pihak yang dikenal atau memiliki otoritas tertentu. Teknik social engineering juga digunakan untuk memanipulasi korban agar memberikan informasi rahasia atau memberikan akses kepada pelaku.
Selain itu, masyarakat perlu mewaspadai QRIS palsu, tagihan fiktif, pengambilalihan akun, penipuan e-commerce, penawaran pekerjaan palsu, hingga recovery scam. Dalam modus terakhir, korban yang sebelumnya telah kehilangan uang justru kembali menjadi sasaran dengan tawaran bantuan untuk mengembalikan dana, padahal bantuan tersebut merupakan bagian dari penipuan berikutnya.
Kesenjangan literasi memperbesar kerentanan tersebut. Ketika masyarakat mampu mengakses teknologi tetapi belum mampu mengenali risiko, kemudahan digital justru dapat berubah menjadi pintu masuk bagi kejahatan. Karena itu, literasi keuangan digital harus dipahami bukan hanya sebagai kemampuan menggunakan aplikasi atau melakukan transaksi, tetapi juga kemampuan mengenali risiko dan memahami mekanisme perlindungan.
Risiko juga muncul dalam penggunaan layanan pinjaman daring. Pemantauan pada periode Desember 2025 hingga Januari 2026 menunjukkan kenaikan Non-Performing Financing (NPF) gross BNPL dari 2,73 persen menjadi 2,77 persen. Sementara itu, tingkat Tingkat Wanprestasi 90 hari (TWP90) pinjaman daring tercatat 4,32 persen.
Kondisi tersebut menjadi pengingat bahwa setiap kemudahan memperoleh pembiayaan harus diikuti tanggung jawab dalam mengelola utang. Masyarakat perlu memastikan layanan yang digunakan merupakan penyelenggara yang legal dan memahami seluruh ketentuan sebelum menyetujui sebuah transaksi pembiayaan.
Pinjaman daring legal yang terdaftar dan diawasi OJK memiliki mekanisme dan batasan yang berbeda dengan pinjaman daring ilegal. Dalam layanan legal, akses data pada perangkat dibatasi pada kebutuhan tertentu, seperti kamera, mikrofon, dan lokasi. Struktur biaya harus disampaikan secara transparan dan mekanisme penagihan wajib mengikuti ketentuan perlindungan konsumen. Sebaliknya, layanan ilegal beroperasi tanpa izin dan dapat menggunakan pola penagihan maupun pemanfaatan data pribadi yang merugikan masyarakat.
Karena itu, masyarakat tidak cukup hanya tergiur pada kecepatan pencairan atau kemudahan proses. Legalitas penyedia layanan, transparansi biaya, perlindungan data, mekanisme pengaduan, serta ketentuan penagihan perlu menjadi pertimbangan sebelum menggunakan produk keuangan digital.
Dalam menghadapi berbagai risiko tersebut, prinsip PeKA—Peduli, Kenali, dan Adukan—dapat menjadi pedoman sederhana bagi masyarakat dalam berinteraksi dengan layanan keuangan digital. Peduli berarti memahami bahwa data pribadi merupakan aset yang harus dilindungi. Nomor identitas, PIN, kode OTP, data kartu, maupun informasi penting lainnya tidak boleh diberikan kepada pihak yang tidak memiliki kewenangan.
Kenali berarti membangun kebiasaan untuk memeriksa dan mencermati setiap informasi sebelum mengambil keputusan. Masyarakat perlu waspada terhadap akun media sosial yang mencurigakan, layanan konsumen yang tidak terverifikasi, tawaran hadiah yang tidak masuk akal, harga lelang yang terlalu murah, maupun penjual yang tiba-tiba tidak dapat dihubungi setelah pembayaran dilakukan.
Kewaspadaan juga diperlukan terhadap pesan yang mengatasnamakan bank, perusahaan, lembaga pemerintah, atau orang yang dikenal. Jangan mudah percaya hanya karena pesan menggunakan logo resmi, bahasa formal, atau suara dan gambar yang tampak meyakinkan. Dalam lingkungan digital, verifikasi melalui kanal resmi menjadi langkah penting sebelum melakukan transaksi atau memberikan informasi.
Sementara itu, Adukan berarti tidak membiarkan sebuah penipuan berhenti sebagai persoalan pribadi. Ketika masyarakat menjadi korban atau menemukan indikasi aktivitas keuangan ilegal, pelaporan melalui kanal resmi perlu segera dilakukan. Respons cepat penting karena semakin cepat laporan diterima, semakin besar peluang dilakukan tindakan terhadap rekening atau aliran dana yang berkaitan dengan kasus tersebut.
Pengaduan dapat dilakukan melalui kanal resmi OJK pada kontak 157, WhatsApp 081-157-157-157, atau surat elektronik [konsumen@ojk.go.id](mailto:konsumen@ojk.go.id). Masyarakat juga dapat memanfaatkan kanal pelaporan yang relevan dengan jenis persoalan yang dihadapi, termasuk Satgas Waspada Investasi, CekRekening.id, kanal pengaduan nomor atau konten, serta portal Patroli Siber Polri.
Dalam konteks hukum, penanganan tindak penipuan juga memiliki landasan hukum. Materi yang menjadi dasar pembahasan mencantumkan Pasal 378 KUHP lama, Pasal 492 UU Nomor 1 Tahun 2023 tentang KUHP yang berlaku efektif pada 2026, serta ketentuan Pasal 28 UU Nomor 1 Tahun 2024 tentang perubahan kedua atas UU ITE mengenai informasi atau berita bohong yang merugikan konsumen dalam transaksi elektronik.
Pada akhirnya, kemajuan ekonomi digital tidak semestinya hanya diukur dari seberapa banyak masyarakat terhubung dengan layanan keuangan. Ukuran keberhasilan yang lebih penting adalah seberapa jauh masyarakat mampu memanfaatkan layanan tersebut secara aman, bijak, dan bertanggung jawab.
Inklusi tanpa literasi dapat menciptakan kerentanan. Sebaliknya, literasi yang kuat akan membantu masyarakat mengubah akses menjadi keberdayaan. Karena itu, pembangunan ekosistem keuangan digital membutuhkan kolaborasi antara regulator, penyedia jasa keuangan, lembaga pendidikan, pelaku industri, dan masyarakat.
Regulator perlu terus memperkuat perlindungan konsumen dan efektivitas mekanisme penanganan penipuan. Penyedia jasa keuangan perlu menempatkan edukasi dan keamanan sebagai bagian dari pengalaman pengguna, termasuk memperkuat sistem autentikasi dan perlindungan data. Sementara masyarakat harus membangun kebiasaan memeriksa, memahami, dan mengonfirmasi setiap informasi sebelum mengambil keputusan finansial.
Literasi keuangan di era digital pada akhirnya bukan sekadar kemampuan memahami angka dan produk keuangan. Literasi adalah kemampuan untuk berpikir kritis sebelum mengambil keputusan, mengenali risiko sebelum terjadi kerugian, serta mengetahui ke mana harus mencari bantuan ketika menghadapi persoalan.
Dengan menerapkan prinsip PeKA—Peduli, Kenali, dan Adukan—masyarakat tidak hanya dapat melindungi aset dan data pribadi, tetapi juga ikut membangun ekosistem keuangan digital Indonesia yang lebih aman, sehat, inklusif, dan berintegritas. Transformasi digital akan memberikan manfaat yang lebih besar ketika kecepatan inovasi berjalan beriringan dengan kecakapan penggunanya.
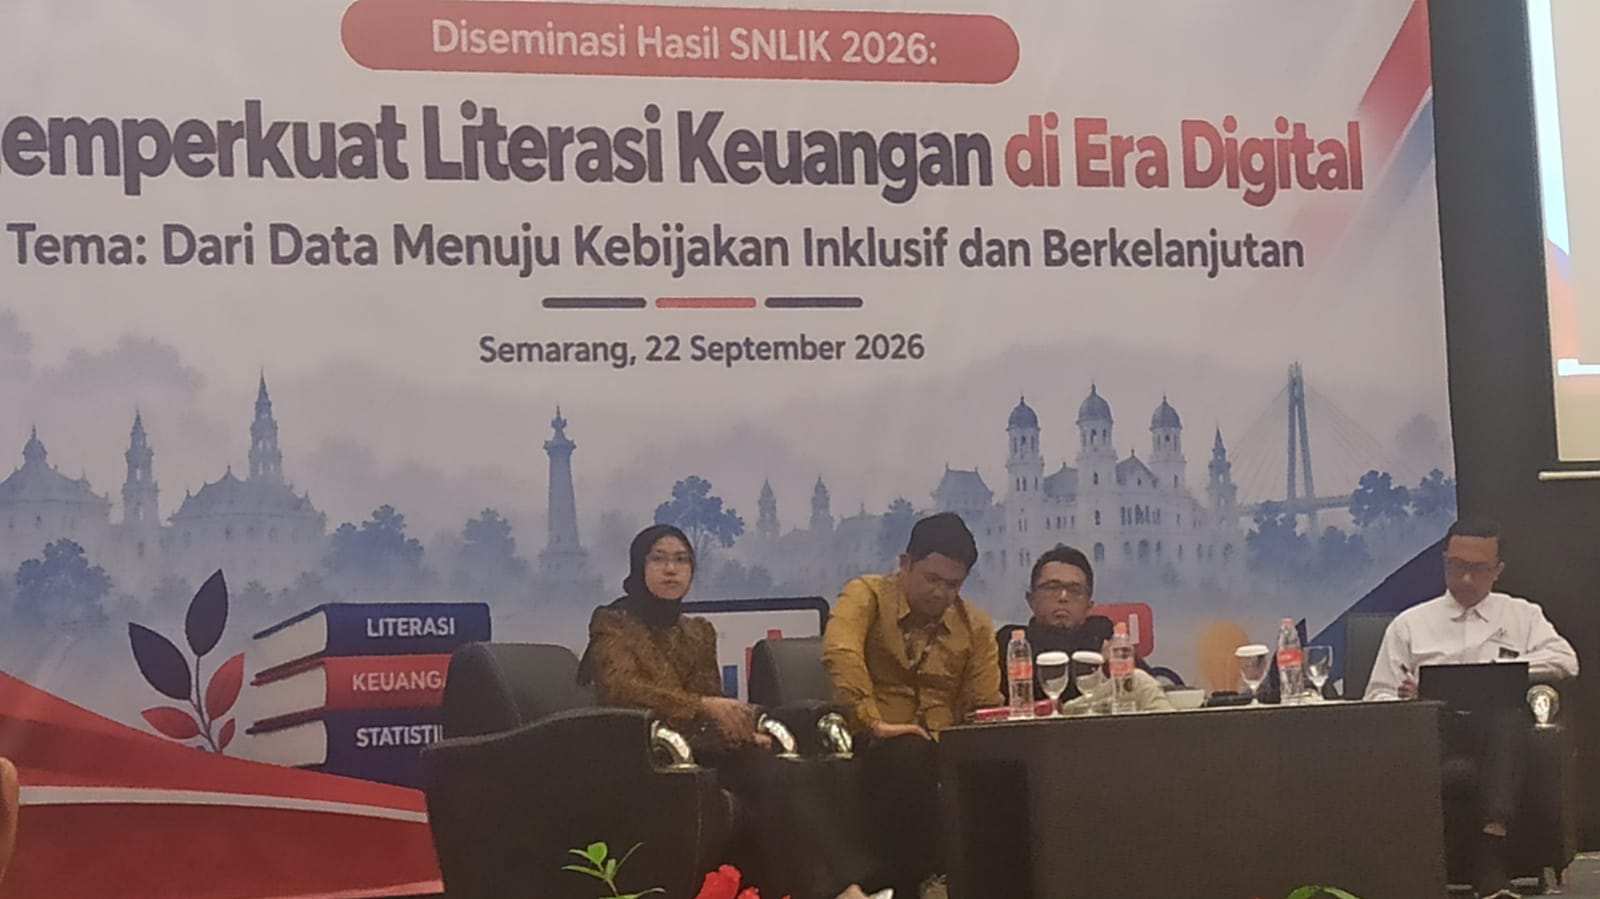
(Artikel didapat dari Desiminasi Hasil SNLIK 2026 : Memperkuat Literasi Keuangan di Era Digital yang diselenggarakan Badan Pusat Statistik Jawa Tengah).
Penulis : Ardan Sirodjuddin, S.Pd, M.Pd, Kepala SMKN Jateng di Semarang.
0 Komentar


Beri Komentar